Carlos Díaz | vigoalminuto
El salario mínimo interprofesional (SMI) volverá a subir en 2027. Pasará de los 1.221 euros actuales a 1.286 euros brutos al mes en 14 pagas, un incremento del 5,3% que supone 65 euros más en cada paga y 910 euros adicionales al año. El Consejo de Ministros tiene previsto aprobar este martes, 17 de noviembre, la nueva cuantía, que entrará en vigor el 1 de enero.
La subida situará el salario mínimo en 18.004 euros brutos anuales. Quienes tengan las pagas extraordinarias prorrateadas cobrarán el equivalente a unos 1.500 euros brutos mensuales en doce nóminas. La cantidad anunciada supera la recomendación del comité de expertos que asesora al Gobierno, que planteaba un aumento del 4,9%, aunque se queda por debajo del 7% reclamado por CCOO y UGT.
La mejora salarial llegará acompañada de un cambio fiscal. Hacienda elevará la deducción específica del IRPF hasta aproximadamente 1.030 euros anuales, frente a los cerca de 590 euros actuales. El objetivo es evitar que el aumento del salario mínimo termine convirtiéndose en una mayor factura fiscal para quienes lo perciben.
Más sueldo, pero las retenciones no desaparecerán de la nómina
La nueva deducción no significa que los trabajadores dejen de tener retenciones en sus nóminas. El mecanismo previsto mantiene el sistema aplicado en los últimos ejercicios: las empresas podrán seguir descontando cantidades a cuenta del IRPF y los trabajadores recuperarán ese dinero al presentar la declaración de la renta correspondiente a 2027, en 2028.
La diferencia está en la cuantía que Hacienda devolverá. Con el salario mínimo actual, de 17.094 euros brutos al año, un trabajador soltero y sin hijos soporta una cuota de IRPF estimada en unos 590 euros. Con el nuevo SMI, esa factura teórica rondaría los 1.034 euros. De ahí que la deducción tenga que elevarse hasta el entorno de los 1.030 euros para compensar el impuesto.
El cálculo depende de las circunstancias personales y familiares de cada contribuyente. La cifra se refiere al supuesto utilizado para calcular la deducción y no significa que todas las nóminas tengan exactamente la misma retención ni que todos los trabajadores reciban una devolución idéntica.
El Gobierno ha optado por ampliar esta desgravación en lugar de elevar de nuevo el mínimo exento del impuesto. La fórmula permite concentrar el beneficio fiscal en las rentas más bajas, sin extender la rebaja a todos los contribuyentes.
Qué pasa con los complementos salariales
La subida también vuelve a poner sobre la mesa una cuestión que afecta directamente a las nóminas: cómo se calcula si una persona cobra ya por encima del salario mínimo gracias a sus complementos.
La referencia legal es la retribución anual. Si el salario que percibe un trabajador, una vez aplicadas las reglas de compensación y absorción que correspondan, alcanza o supera los 18.004 euros brutos al año, la subida del SMI no implica necesariamente que tenga que recibir otros 65 euros en cada paga. Si su remuneración anual queda por debajo de esa cantidad, la empresa deberá ajustarla hasta alcanzar el nuevo mínimo.
No todos los conceptos salariales pueden tratarse de la misma manera ni la subida permite absorber automáticamente cualquier complemento. La aplicación concreta depende de la naturaleza de los conceptos retributivos y de lo establecido en la normativa y en el convenio colectivo correspondiente.
Una subida menor que la reclamada por los sindicatos
El incremento del 5,3% llega después de una negociación en la que las posiciones de las organizaciones sindicales y empresariales han estado alejadas. CCOO y UGT defendían una subida del 7%, mientras que la patronal consideraba que no estaba justificada una nueva mejora tras la actualización aprobada este mismo año.
El Gobierno ha situado finalmente el aumento por encima del 4,9% recomendado por el comité de expertos, pero sin llegar a la petición sindical. La decisión se aprobará, además, a menos de dos semanas de las elecciones generales del 29 de noviembre.
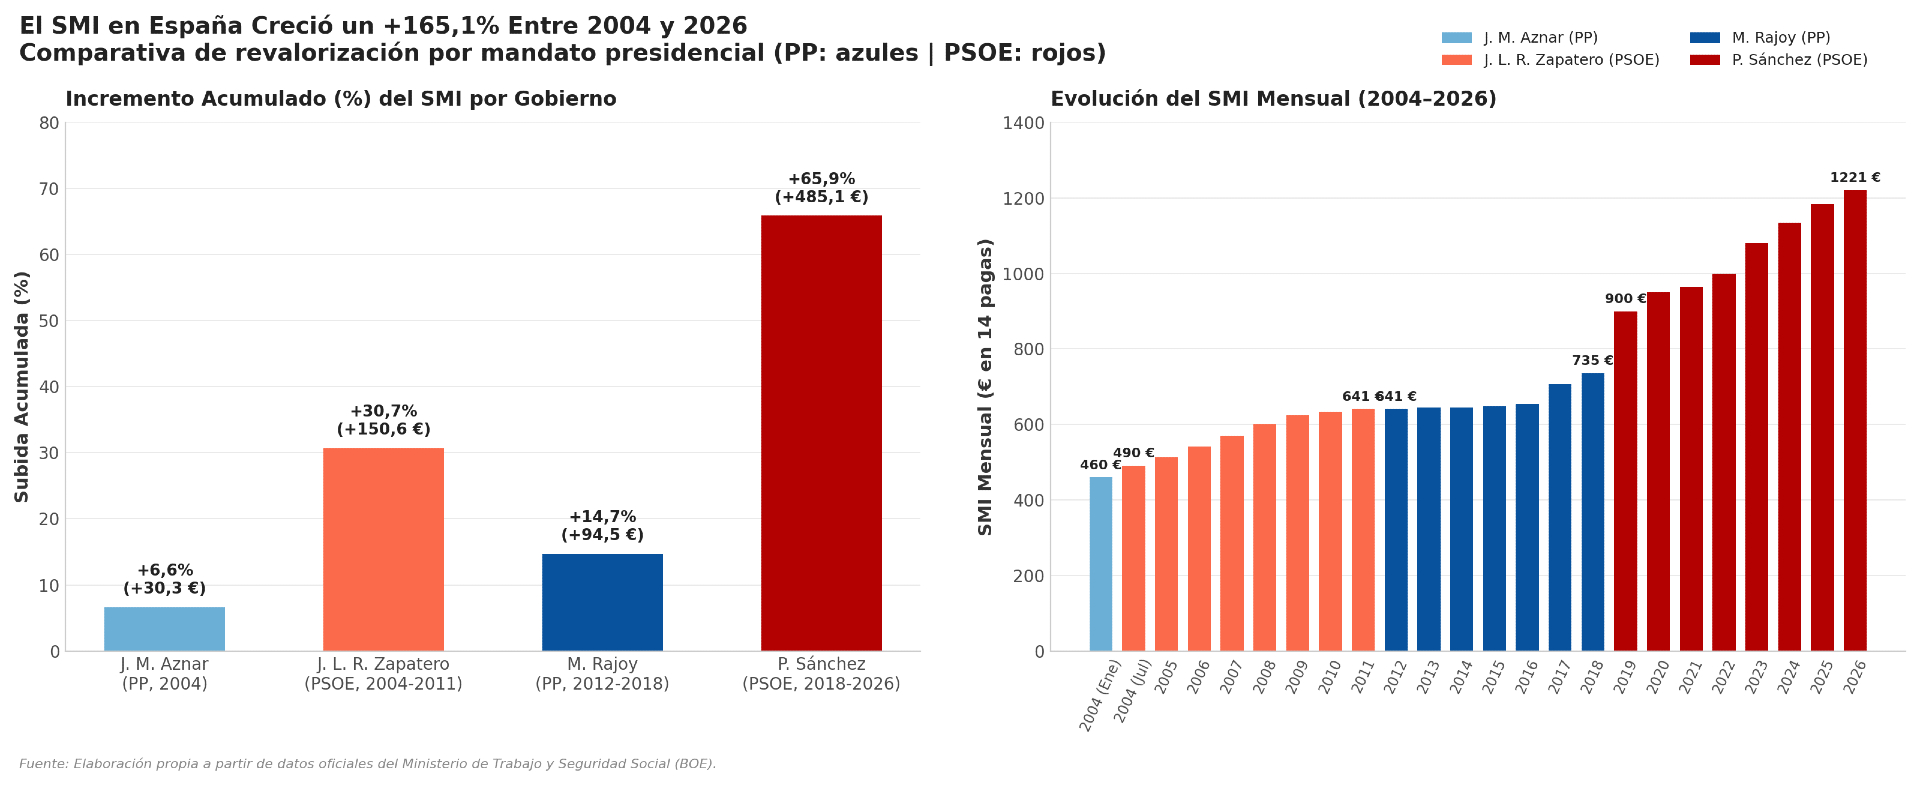
Del salario mínimo de 460 euros a los 1.286 previstos para 2027
La evolución del SMI refleja un cambio notable en las últimas dos décadas. En 2004 se situaba en 460,50 euros mensuales en 14 pagas. Durante los años siguientes aumentó de forma gradual, hasta alcanzar los 735,90 euros en 2018.
El mayor salto llegó en 2019, cuando pasó a 900 euros, un incremento del 22,3%. Desde entonces, el salario mínimo ha seguido creciendo: llegó a 950 euros en 2020, a 1.000 en 2022, a 1.080 en 2023, a 1.134 en 2024, a 1.184 en 2025 y a 1.221 euros en 2026.
OtRaS NoTiCiaS
- El SMI subirá hasta 1.286 euros al mes en 2027: quién cobrará más y cómo tributará
- El ciclocross gallego vuelve a Porto do Molle con la octava prueba del Superprestigio
- Vigo vuelve a encabezar el ranking de las luces de Navidad de eBooking, por cuarto año consecutivo
- ACEESCA reclama a la Xunta fondos para acabar su residencia tras verse obligada a devolver 858.000 euros
- Martes de choiva e vento forte, con ondas de ata cinco metros